信用卡,这张能“透支”的银行卡,早已融入我们的生活。但你是否知道,信用卡额度并非一成不变,它背后隐藏着复杂的机制和重要的意义?本文将为你揭开信用卡额度的秘密,帮助你更好地管理信用卡,避免不必要的风险。
一、信用卡额度的决定因素
信用卡额度是银行根据持卡人的信用状况、收入水平、消费行为等多方面因素综合评估后给予的信用额度。它不仅决定了持卡人能消费多少,还间接反映了持卡人的消费与还款能力。
信用记录:银行会参考持卡人的信用历史,包括是否有逾期还款、透支额度过大等不良记录。良好的信用记录有助于提高额度。
收入水平:稳定的收入是银行评估还款能力的重要依据。收入越高,银行可能给予的额度越高。
消费行为:持卡人的消费习惯和频率也会影响额度调整。频繁、合理的消费行为有助于提升额度。
二、信用卡额度的动态调整
信用卡额度并非固定不变,银行会根据持卡人的用卡行为和市场情况动态调整额度。
额度提升:如果持卡人有良好的用卡记录,如按时还款、消费活跃等,银行可能会主动提升额度。
额度降低:若持卡人出现逾期还款、过度透支或负债过高,银行可能会降低额度以控制风险。
银行政策调整:银行会根据市场环境和风险管理需要调整信用卡政策,这也可能导致额度变化。
三、信用卡额度的重要性
信用卡额度不仅是消费能力的体现,还具有多方面的重要意义。
财务管理工具:合理利用信用卡额度,可以在账单日和还款日之间的时间差内盘活资金,用于更高收益的投资或应对紧急需求。
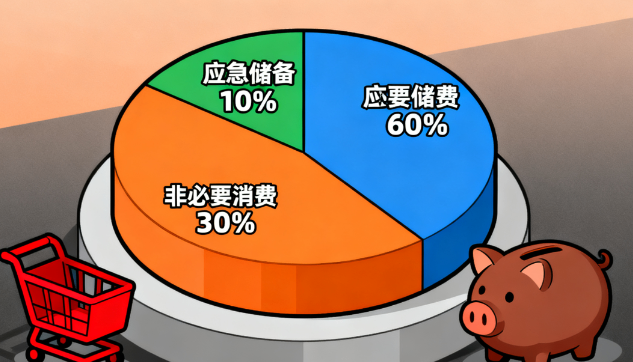
应急储备:高额度的信用卡可以作为一笔随时可用的备用金,在面对突发状况时提供财务安全感。
信用身份象征:较高的信用卡额度在一定程度上反映了个人的财务健康和信用良好。
四、如何提升信用卡额度
如果你希望提升信用卡额度,可以尝试以下方法:
保持良好信用记录:定期查看信用报告,确保信用记录良好。如有逾期记录,及时还清欠款。
合理使用信用卡:避免频繁大额消费或跨境消费等异常行为,合理规划消费计划。
及时更新个人信息:如果收入或个人情况发生变化,及时通知银行,以便银行全面了解你的情况。
与银行沟通:如果遇到额度调整问题,及时与银行沟通,了解具体原因并寻求解决方案。
五、信用卡额度的风险管理
从银行的角度来看,额度是信用卡业务实现商业目标和控制风险的关键一环。
风险评估:银行通过信用记录和风险模型评估申请者的风险概率,核准合理的初始额度。
动态监控:银行会根据持卡人的用卡行为动态调整额度,以控制风险。