是不是有这样的疑虑:自己明明是正常用卡,既没有逾期记录,也没有乱刷违规商户,却频繁收到银行的风控提醒,大额交易直接被拦截,临时额度说收回就收回?翻出账单一看,问题瞬间明了——账单里全是1000、10000、20000这类整整齐齐的大额整数。很多人觉得,刷整数只是图省事,银行没必要小题大做,今天就用大白话拆解银行AI风控的底层逻辑,告诉你大额整数刷卡的风险到底在哪,再附上2026年实操级的改额技巧,帮你轻松避开风控红线。
一、真实消费从不刷大额整数,违背逻辑必被标记
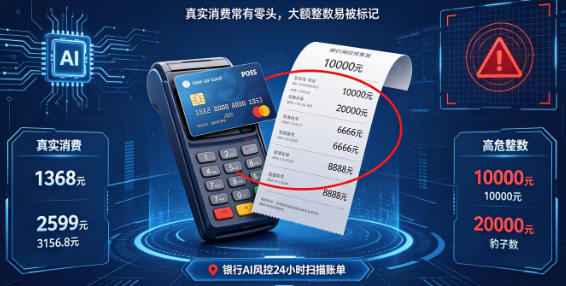
咱们不妨换位思考:日常吃饭、逛街、买日用品,结账金额基本都是带零头的随机数,比如1368元、2599元、3156.8元,几乎不可能刚好凑成整千、整万。只有在倒卡周转、套现的时候,大家才会刻意凑整数,方便算账对账。
2026年银行AI风控系统已实现7×24小时实时扫描账单,后台大数据早已统计出明确规律:长期高频刷大额整数的账户,违规周转概率远超普通用户,自然会被系统重点标记观察。其中10000、20000这类万元级整数,更是风控系统重点抓取的高危金额。
二、这3种整数刷卡行为,风控严查期一碰就预警
单笔大额整数搭配小额商户 在便利店、小餐饮、加油站这类日常小额商户,单笔刷10000、20000元整数,完全不符合门店正常经营额度,系统会直接判定交易异常,大概率当场拦截交易,后续还会触发人工复核账单。
还款日前后固定刷整数全额 还款日临近时,准时刷出接近卡片全部额度的大额整数,整进整出的特征过于明显,银行一眼就能判定是“以卡养卡”,直接拉满高负债风险评分。
长期清一色整数,无零散消费 一整本账单里,十笔交易有八笔都是整数,小额带零头的消费几乎为零,账单模式过于规律死板,风控评分会持续走低,银行会慢慢收紧你的刷卡权限。
除此之外,像6666、8888这类吉利豹子数,和大额整数属于同类高危金额,同样要尽量避免。
三、频繁刷大额整数的3个严重后果
交易拦截,大额刷卡受限 刚开始只是单笔交易被拒,后期银行会悄悄降低你的单笔刷卡上限,想要大额周转会处处受限。
关闭提额通道,收回临时额度 系统判定你的用卡模式偏向资金周转,而非真实日常消费,会直接关闭固定提额通道,原本的临时额度也大概率会被清零收回。
多次不改,直接降额或封卡 如果整数交易预警反复出现,再叠加固定POS机刷卡、深夜刷卡等操作,银行会判定你违规嫌疑很大,直接下调固定额度,严重的还会限制卡片只收不付。
四、2026实操改额技巧,轻松规避风控
微调大额整数尾数,一秒贴合真实消费 想刷10000元,改成9986元、10128元;想刷20000元,调整为19957元、20039元。只改动几十块的尾数,既不影响资金使用,又完美贴合真实消费的金额规律。
大额拆分成多笔,避免单笔大额 两万的资金,可以分成两笔、三笔不同的非整数金额,分时间段刷卡,不要一笔刷完整额。
大小金额穿插,打造多元化账单 账单里多保留几百、几千的小额带零头消费,不要全靠大额整数撑账单,账单越多元化,银行对你的信任度就越高。
万元大额优先匹配正规大商户 如果确实需要大额整数采购,尽量在商场、家电、建材等大型正规商户消费,记得保留购物小票,以备银行核验交易凭证。