在日常使用立刷POS机刷信用卡的过程中,不少用户都遇到过交易突然失败、信用卡被银行降额甚至卡片冻结的风控情况。为什么刷立刷POS机会触发银行风控?又该如何应对才能避免风控?今天我们就详细拆解立刷POS机刷信用卡被风控的四大核心原因,并分享可直接落地的应对方法,帮助大家降低刷卡风险,保障用卡安全。
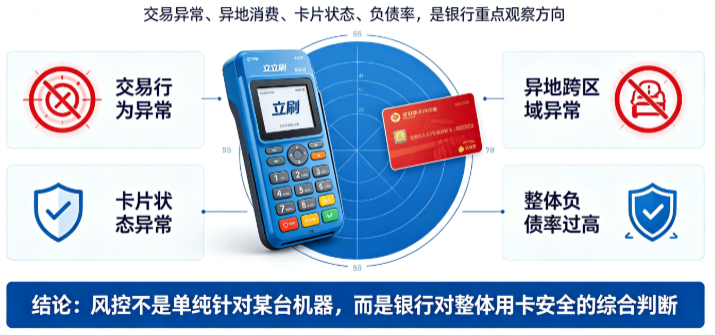
一、立刷POS机刷信用卡触发银行风控的四大原因
1. 信用卡交易行为异常
银行的风控系统会24小时监控用户的刷卡行为,使用立刷POS机刷卡时,如果出现以下几种异常交易,很容易被银行判定为违规套现或者高风险交易:
大额集中交易:单笔刷卡金额超过信用卡固定额度的30%,或者短时间内连续多笔大额交易,比如单笔直接刷数万元,很容易被银行纳入重点监控范围。
刷卡频率过高:1小时内连续刷卡超过3次,或者单日累计交易次数超过5次,会触发银行的反欺诈风控预警。
非正常营业时间交易:在凌晨等商户非营业时段刷立刷POS机,这类不符合常规消费逻辑的行为,很容易被标记为可疑交易。
2. 异地/跨区域异常交易
两种异地交易场景很容易触发银行风控:一种是短时间内跨多地区交易,比如上午在北京刷卡消费,下午就切换到上海刷卡,银行系统会默认卡片存在被盗刷的风险;另一种是立刷POS机的商户归属地和持卡人实际常住地不符,比如持卡人本人在广东,但刷卡显示的商户位置在北京,这种情况也很容易触发风控机制。
3. 信用卡本身状态异常
如果信用卡本身状态存在问题,也会导致刷立刷POS机时被风控拦截:
逾期还款记录:持卡人出现连续2次以上逾期,或者单次逾期时间超过30天,银行会直接限制信用卡的使用权限,导致立刷POS机交易无法完成。
账户存在安全风险:银行检测到信用卡账户存在异常登录、刷卡密码多次输入错误、疑似盗刷等风险时,会主动冻结信用卡账户,自然也就无法在立刷POS机上完成刷卡交易。
4. 持卡人整体负债率过高
银行在做风控评估时,会参考持卡人的整体负债情况:如果持卡人征信上显示有多笔未结清贷款,或者单张信用卡长期使用率超过授信额度的80%,银行会判定持卡人还款能力不足,从而限制立刷POS机的刷卡交易;如果持卡人同时申请多笔贷款或者多张信用卡,属于多头借贷行为,银行也会认为整体风险过高,进而降低授信额度或者限制交易。
二、立刷POS机被风控的实用应对与预防策略
1. 规范刷卡交易行为,从源头降低风控概率
控制单笔交易金额:单笔刷卡金额不要超过信用卡授信额度的30%,单日累计交易总额控制在授信总额度的50%以内,避免大额集中刷卡。
调整刷卡时间:尽量在商户常规营业时间,也就是早上8点到晚上10点之间刷立刷POS机,避开凌晨、深夜等非正常营业时间刷卡。
交易金额匹配商户场景:刷卡金额要和立刷POS机对应的商户类型匹配,比如便利店商户单笔消费不超过500元,餐厅商户单笔消费不超过1000元,符合正常消费逻辑。
2. 使用多元化支付组合,分散交易风险
多支付通道轮换使用:不要长期固定只使用一台立刷POS机刷卡,可以搭配微信、支付宝、银联二维码等不同支付方式,或者搭配其他正规品牌的POS机轮换使用,降低单一支付渠道的风控风险。
调整支付卡种比例:每完成3笔信用卡交易,搭配1笔储蓄卡交易,避免银行怀疑套现行为。
3. 做好长期信用管理,维持良好用卡状态
控制信用卡负债率:把单卡的使用率控制在授信额度的70%以下,避免长期高负债影响个人征信评分。
坚持按时足额还款:可以给信用卡设置自动还款提醒,避免因为忘记还款导致逾期,进而造成信用卡降额冻结,影响立刷POS机的正常使用。
定期查询个人征信:每年至少查询1-2次个人征信报告,及时发现异常记录,避免异常信息影响信用卡的正常使用。