一、一机一户时代:单一商户刷卡=高风险行为?
近期真实案例警示:
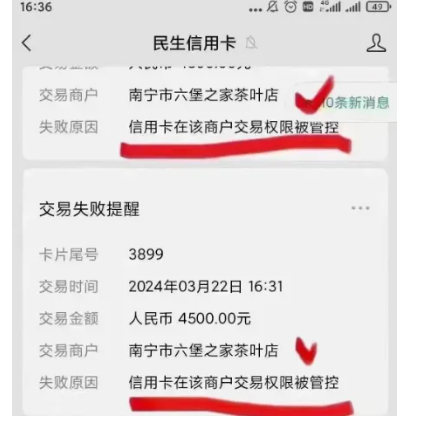
建行卡友:单店频繁刷数万元,11.5万额度直接砍至7500元,收到"再犯封卡"警告!
民生银行:连续3个月在同一商户刷卡,交易权限被管控(无法使用)。
极端案例:因商户名称含本人姓名,触发风控被临时止付,需还清欠款才能解封!
银行风控逻辑:
1."一机一户"政策:每台POS机绑定商户号,长期固定商户易被判定为"虚假交易"。
2.大数据监控:银行通过交易时间、金额、地点等多维度分析异常行为(如凌晨大额消费)。
二、信用卡风控的5大常见陷阱
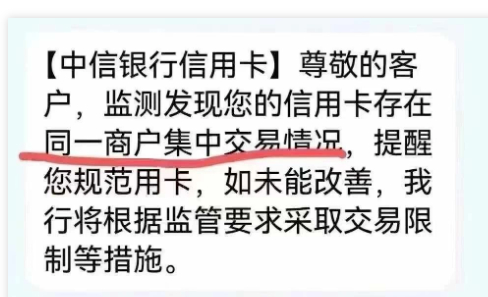
1.单一商户高频交易
风险:银行怀疑套现或虚假交易。
案例:某卡友每月在同一超市刷5万,额度骤降80%。
2️.固定时间/地点大额消费
风险:不符合正常消费习惯(如凌晨买品)。
案例:凌晨3点刷5万买泡面,系统直接拦截。
3️.商户名称含敏感信息
风险:商户名与持卡人关联(如"张三烟酒行")。
案例:触发风控被止付,需还款解封。
4️.突然改变消费习惯
风险:长期小额突然大额(如平时每月1万,某月刷10万)。
5️.分期/更低还款频繁使用
风险:银行认为还款能力不足。
三、5招安全用卡指南:避免降额封卡
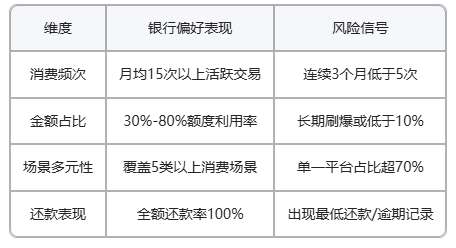
1. 刷卡场景多元化
正确做法:超市、餐饮、加油、网购等交替使用。
禁忌:长期只刷某一家店(哪怕是真实消费)。
2. 控制交易时间和金额
避免:凌晨、节假日大额消费。
建议:模拟真实消费时段(如周末餐饮、工作日加油)。
3. 分散商户类型
技巧:
大额消费用线下POS机(如珠宝店、酒店)。
小额消费用线上支付(如美团、京东)。
4. 避免频繁分期/更低还款
替代方案:提前还款或调整消费计划。
5. 定期检查征信和账单
操作:每月查看信用卡账单,确认无异常扣费或交易。
四、银行风控趋势:未来更严!
行业动态:
监管加强:央行要求银行严控信用卡套现风险。
技术升级:AI风控系统能识别更隐蔽的异常交易。
客服建议:
增机策略:根据消费需求合理增加POS机(但避免过度分散)。
关注政策:及时了解银行最新风控规则。